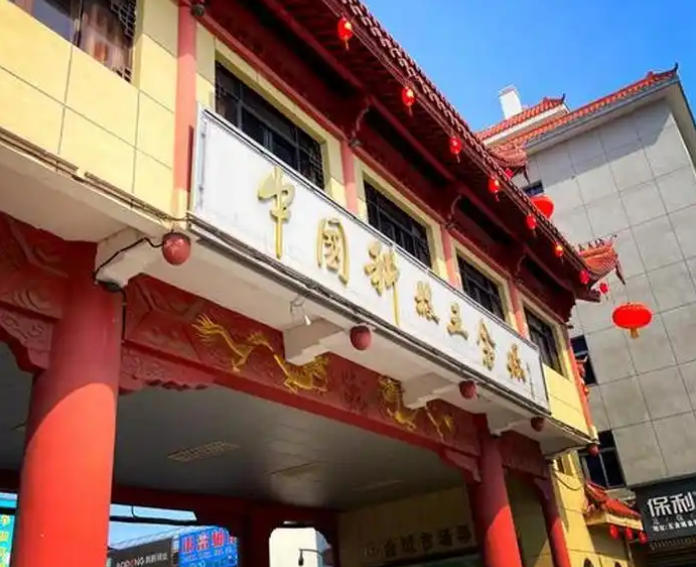
晚上十点,永康五里牌商圈的茶座和五金门店还亮着灯,这个时间点,金华老城婺江边的店铺大多已经拉下卷帘门。

很多人刷到过永康建成区碾压金华的说法,但不是所有人都买这个账。
2024年的城建数据摆在桌上,金华市中心城区的建成区面积超过350平方公里,永康大约在80到90平方公里之间,金华是地级市,永康是县级市,光算占地面积,前者是后者的四倍左右。
这个落差,其实不在城建总面积上。
永康的中国科技五金城,占地83万平方米,拿它和金华老城的街区比,确实不在一个量级,五金城里,日间人流、物流吞吐量极高,商铺租金在浙中地区排在前列,采购商从全国各地甚至海外涌过来,推高了核心地段的商业活力,金华老城的古子城周边受历史建筑保护限制,店铺形态偏生活服务和文旅消费,没有这种专业批发市场的爆发力。

两种商业生态放在一起比较,本身就错位。
永康的财富集中在制造业和商贸流通上,五金产业链上下游高度集中,五里牌、江南新区一带,工作日白天的热闹程度超过很多地级市的核心商圈,这种画面传上网,容易给人造成全城繁华的印象。
城市更新的节奏也在拉大这种视觉差异,永康这几年大力推江南新区开发,新建的商业综合体、道路设施整体比较新,金华老城保留了较多历史肌理,新旧交替中,老街区看起来更新慢,但金华的整体公共服务能力不低,作为浙中城市群核心,它承担行政、教育、医疗等综合功能,人口密度和城市承载力远超永康。

永康的夜间经济数据确实高,全国商业联合会2023年的夜间经济活跃度排名里,永康在县级市中排在靠前位置,金华老城的夜间消费更偏向居民式的,不像永康那样有大量商务客流入住和消费,永康的酒店价格在工作日经常高过金华市区同类酒店,因为来的客户多。
2023年,永康的快递业务量是多少呢,全年突破12亿件,大部分是五金产品,金华市区同期的快递量是它的三倍还多,但构成以电商消费品为主,两座城市的快递结构已经说明了各自的产业底色。

不是永康盖过了金华,是一个产业做到极致的县城,在一个局部维度上,让传统综合型地级市的老城区显得安静了。
这种错位感,在浙中地区并不罕见,义乌的小商品城、东阳的木雕红木市场、横店的影视基地,都在各自的细分领域做到全国前列,和上级地级市之间,长期存在一种局部繁荣超过中心的观感,只是永康的制造业与商贸结合得更紧,五金城日间的人流和物流让这种反差格外扎眼。
永康的江南新区,有一家2022年开业的商业综合体,招商率在开业三个月内达到95%,它的体量大约12万平方米,金华江北老城的商业综合体,同期的空置率在10%左右,两者相差多少?新区的入驻率高出一截,租金均价也高出大约15%。

但跳出五金这个专业领域,永康的城市配套短板很明显,它没有综合性三甲医院,没有能够承接大规模会展的场馆,公共交通的覆盖密度也远低于金华市区,采购商来永康谈完生意,如果遇到复杂的医疗需求,还是得往金华跑。
回头看那个说法,所谓碾压,其实是把五金商贸这一项的爆发力,当成了城市综合实力的全部。
永康的五金城每年交易额破千亿元,这个数字让很多县城的商业街望尘莫及,但城市体检看的不只是某个市场的人流量,公共服务半径、教育医疗资源、行政功能的辐射范围,这些指标永康和金华之间差着不止一个档次。

就像把一座工厂的生产力和一座城市的承载力放在天平上比,结论从一开始就偏了。
那83万平方米的五金城里,每天流转的货物、进出的采购商,确实是浙中地区最集中的商业力量之一,这股力量推高了永康的局部商业浓度,也让它在外界眼中呈现出一种不符合县城常规面貌的繁荣,一个做紧固件的永康老板,他的生意可能覆盖五个省的下游工厂,但他小孩读书、家人生病要用的资源,仍然指向金华市区。
局部的高光,不等于整体的超越。
2024年的一份地域经济研究报告里提到,永康的人口净流入主要集中在青壮年劳动力,而金华市区的人口流入则更均衡,这个结构差异说明了两座城市的本质分工,一座在产,一座在聚。

五金城的商户数量超过四千家,每家店背后都连着一家工厂,他们的客户遍布全球200多个国家和地区,这种产业穿透力,是永康真正的底牌,但住在这里的人清楚,周末要去大一点的图书馆,或者想让孩子参加一场像样的科技展,最有保障的选择还是开车四十分钟去金华。
县城盖过市府的观感,本质上是一个视觉错位,你站在五金城的高楼上看下去,车流、人流、物流铺满了视野,这是产业爆发的切面,你站到金华古子城的城墙上,看到的是另一个切面,历史街区的修复工程还在继续,老铺子旁边偶尔夹了几家倒闭的店,这两种画面放在同一个手机屏幕里对比,产业县城的锐气自然压过老城的淡然。
但这当中差的,不是一座城市的能量,而是两种发展逻辑本身。